
¿Dónde invierten los españoles? Los datos que no te esperas (2026)
Casi el 70 % de la riqueza de los españoles es vivienda y un tercio de su ahorro financiero sigue en depósitos. Seis datos del Banco de España e Inverco.
Víctor Saenz
Autor
Última actualización: 26 de octubre de 2026. Cada dato lleva su fuente y su fecha: los más recientes son las cuentas financieras del Banco de España del segundo trimestre de 2026, publicadas el 8 de octubre.
Información, no asesoramiento financiero. Invertir conlleva riesgo de pérdida.
El español medio es de ladrillo y de depósito. Casi el 70 % de la riqueza de los hogares está en vivienda, y del dinero que tienen en activos financieros, casi un tercio sigue en depósitos y efectivo. La bolsa cotizada pesa un 6,6 %. Y con la inflación al 4,9 %, el dinero quieto es justo el que más pierde.
Estrenamos formato: ¿Sabías qué? Un dato que sorprende por bloque, de dónde sale y qué significa para tu bolsillo. Hoy, la pregunta más básica de todas: dónde tienen su dinero los españoles. Si quieres ir directo a comparar dónde poner el tuyo, tienes todos nuestros comparadores.
¿Sabías que casi el 70 % de la riqueza de los españoles es ladrillo?
Según las Cuentas Distributivas de la Riqueza del Banco de España, los hogares españoles acumulaban unos 9 billones de euros de riqueza a mitad de 2025. De esa cifra, unos 6,2 billones son vivienda: casi el 70 %.
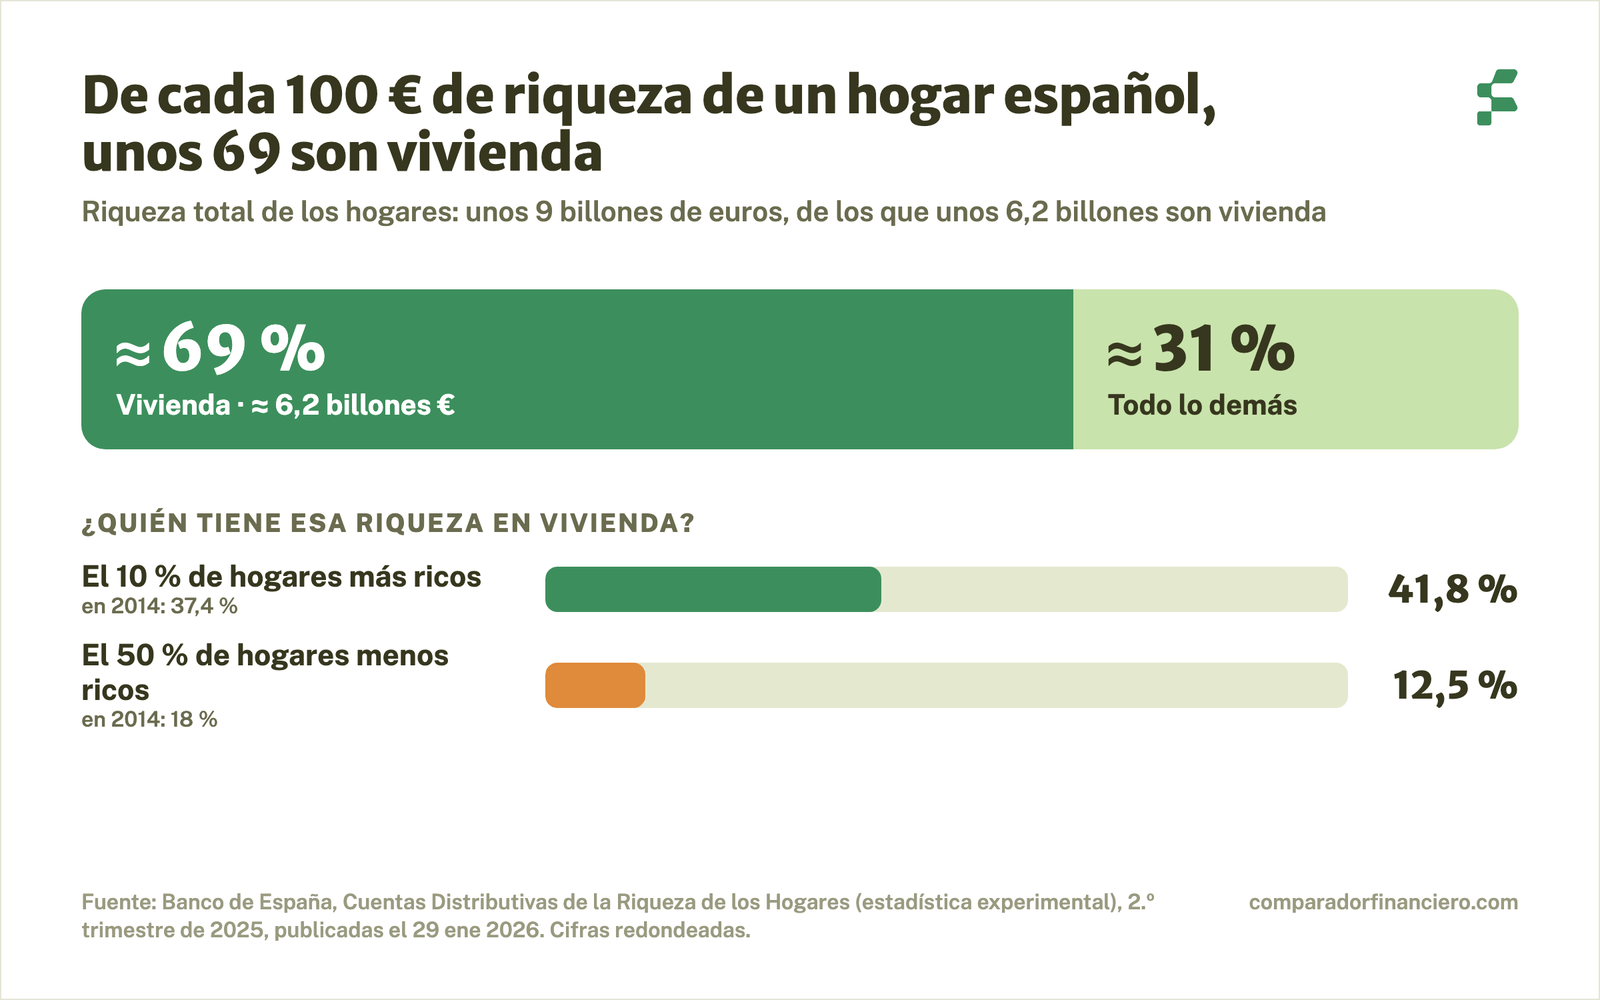
Y no está repartida por igual. El 10 % de hogares más ricos concentra el 41,8 % de toda la riqueza en vivienda, cuatro puntos más que en 2014 (37,4 %). La mitad menos rica de los hogares tiene el 12,5 %, cuando en 2014 tenía el 18 %.
El caso es que en España la casa no es solo donde vives. Es, con diferencia, la gran inversión de la familia.
Qué significa para ti: que mucha gente tiene casi todo su patrimonio en un único activo, en una sola ciudad y que no se puede vender por partes. Si ya tienes vivienda, tu dinero líquido es lo que te permite diversificar. Y si estás ahorrando para la entrada, ese dinero tiene un plazo y no debería estar en bolsa.
¿Sabías que casi un tercio del ahorro financiero está en depósitos y efectivo?
Dejando la vivienda aparte, los hogares tenían a junio de 2026 3,65 billones de euros en activos financieros, un récord, según los datos del Banco de España que recopila Inverco. Así se reparten:
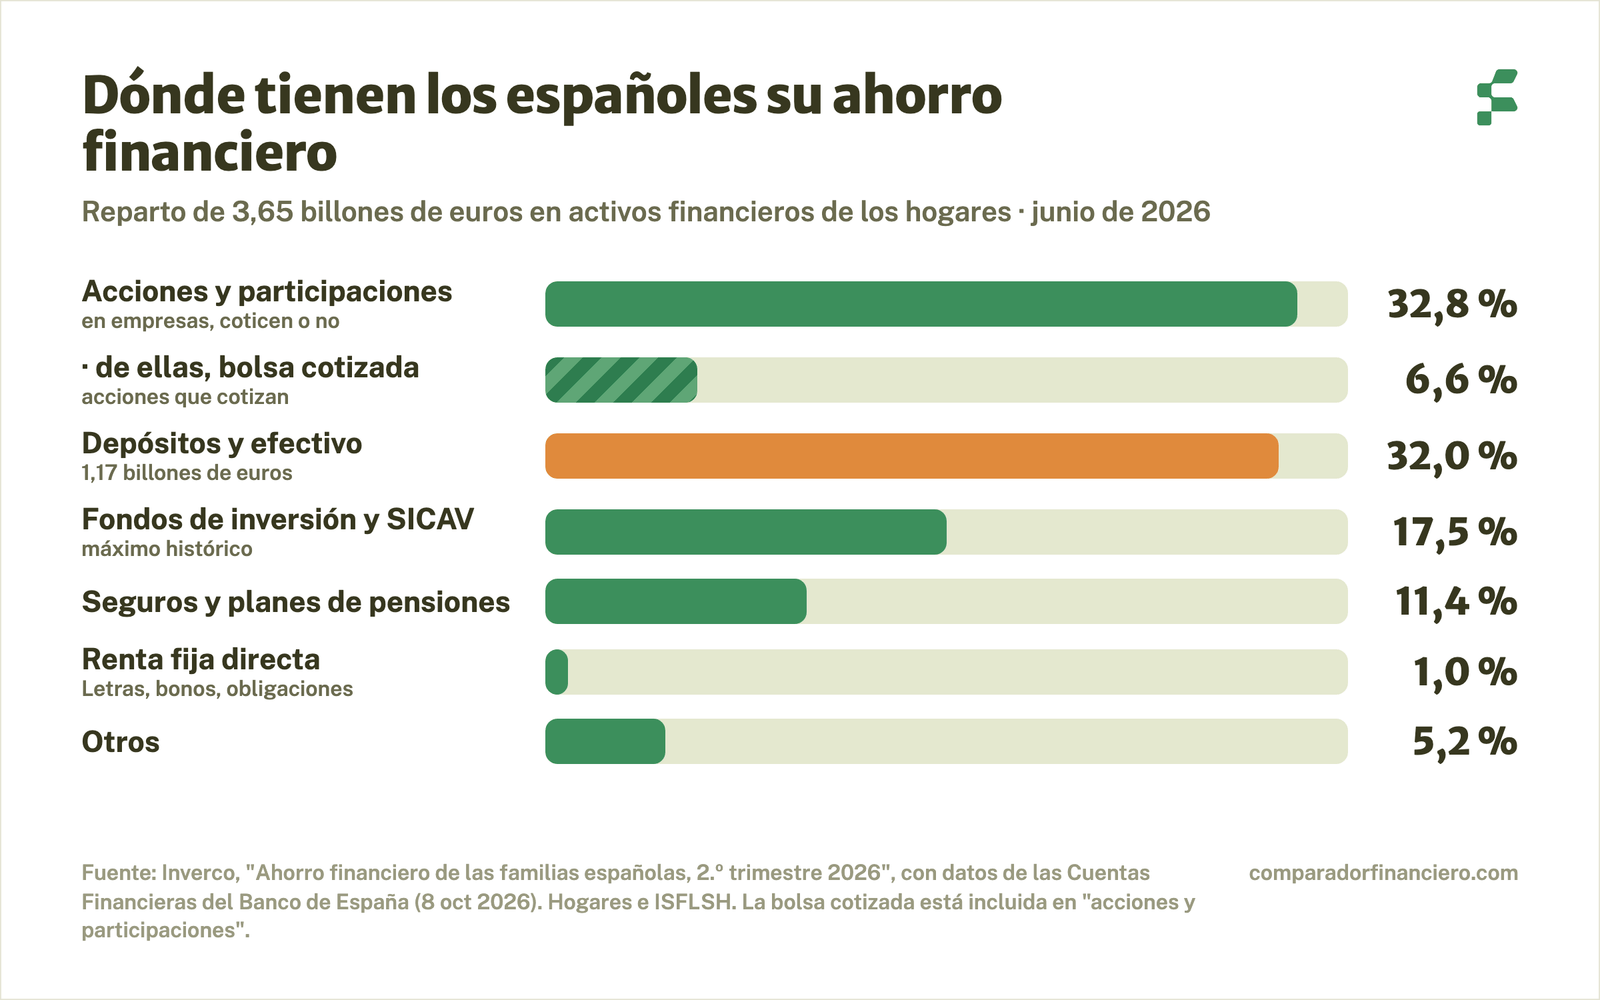
| Dónde está el dinero | Peso | Millones de euros |
|---|---|---|
| Depósitos y efectivo | 32,0 % | 1.167.594 |
| Acciones y participaciones en empresas | 32,8 % | 1.196.101 |
| de ellas, en bolsa (renta variable cotizada) | 6,6 % | 241.154 |
| Fondos de inversión y SICAV | 17,5 % | 639.042 |
| Seguros de vida y planes de pensiones | 11,4 % | 418.118 |
| Renta fija comprada directamente | 1,0 % | 35.857 |
| Otros | 5,2 % | 189.431 |
Activos financieros de los hogares e instituciones sin fines de lucro, segundo trimestre de 2026. Fuente: Inverco con datos del Banco de España (informe "Ahorro financiero de las familias españolas", 2T 2026).
Lo que hay en depósitos y efectivo: 1,17 billones de euros. A final de 2025 eran el 33,3 % del total y ahora el 32,0 %: bajan de peso porque el resto sube más, no porque la gente los saque. Solo en cuentas a la vista y corrientes hay 951.269 millones. Y en billetes y monedas, 28.199 millones.
No te voy a engañar: no todo ese dinero está mal donde está. El colchón para imprevistos tiene que estar disponible. El problema es cuando ese colchón es todo el ahorro.
Qué significa para ti: con la inflación de septiembre al 4,9 % (INE), cada 10.000 € al 0 % pierden 467 € de poder de compra en un año. Lo contamos con números en qué pierdes con el dinero parado. Si los 951.269 millones de las cuentas a la vista estuvieran al 0 %, perderían unos 44.000 millones de poder de compra en un año. Eso es mucho.
La mejor cuenta remunerada de nuestro ranking paga hoy un 3,04 % TAE sin condiciones hasta 50.000 €: no le gana al 4,9 %, pero recorta la pérdida a menos de la mitad. El contra: el tipo es variable y el saldo lo cubre la garantía de depósitos alemana, hasta 100.000 €.
Si el dinero tiene plazo y prefieres el tipo fijo, mira los mejores depósitos a plazo fijo. Y todas las cuentas, con su tope y su letra pequeña, en las mejores cuentas remuneradas.
¿Sabías que los fondos nunca habían pesado tanto en el ahorro de las familias?
Los fondos y las sociedades de inversión ya son el 17,5 % de los activos financieros de los hogares: máximo histórico, con 639.042 millones de euros a junio de 2026. En 2015 eran el 11,4 %.
Y no es solo que suban las bolsas. En el primer semestre de 2026 las familias metieron 25.180 millones netos en fondos, más que en ningún otro producto. En depósitos y efectivo, juntos, metieron 19.684 millones. Según Inverco, los fondos llevan tres años y medio liderando las compras netas de las familias.
Plot twist: en el país del depósito, este año ha entrado más dinero nuevo en fondos que en el banco.
Qué significa para ti: que invertir en fondos ya no es cosa de unos pocos. Las gestoras españolas tienen 19,6 millones de cuentas de partícipes (Inverco, septiembre de 2026; una persona puede tener varias). Si quieres empezar, lo que más pesa a largo plazo es la comisión: en los ETF más rentables de 2026 y los mejores fondos españoles de gestión activa tienes con qué comparar.
¿Sabías que solo el 6,6 % del ahorro financiero está en bolsa?
En la tabla, "acciones y participaciones" pesa casi lo mismo que los depósitos: un 32,8 %. Pero ojo, que ahí entran las participaciones en empresas que no cotizan, como la sociedad del negocio familiar. La bolsa de verdad, las acciones cotizadas, es el 6,6 %: 241.154 millones. Una de cada cinco partes de ese bloque.
Y otro detalle. Ese saldo en bolsa ha subido un 13,1 % en 2026... mientras las familias vendían 3.619 millones netos en acciones cotizadas en el primer semestre. Sube porque suben las cotizaciones, no porque se compre más. Spoiler: el español medio compra bolsa a través de fondos, no acción a acción.
¿Y qué acciones compran los que sí lo hacen? No hay un ranking oficial. El dato más concreto lo publica eToro cada trimestre, y mide cuántos inversores tienen cada acción, no cuánto dinero. Entre sus usuarios españoles, en el tercer trimestre de 2026 el podio es Nvidia, Amazon y Microsoft, y las siete grandes tecnológicas estadounidenses ocupan los siete primeros puestos. Ninguna empresa española entra en su top 10. Es una foto de una plataforma, no de todo el mercado, pero dice mucho de hacia dónde mira quien compra acción a acción.
En el otro extremo está el pequeño accionista de toda la vida. El Santander, por ejemplo, tiene 3,5 millones de accionistas en todo el mundo, y los minoristas tienen el 32,95 % de sus acciones, según su registro a 31 de marzo de 2026. Un tercio de un banco del IBEX en manos de particulares.
Qué significa para ti: que si quieres bolsa, la forma más barata y diversificada suele ser un fondo indexado o un ETF global, no elegir acciones sueltas. Con dinero que no vayas a necesitar en años, y sabiendo que habrá años malos.
¿Sabías que las Letras del Tesoro se multiplicaron por 276 en las carteras de las familias?
Es el gran giro de los últimos años. La renta fija a corto plazo en manos directas de los hogares, donde están las Letras del Tesoro, era de 94 millones de euros a finales de 2017. En 2023, con los tipos al alza, llegó a 25.942 millones. Multiplicada por 276.
Hoy está en 19.559 millones (junio de 2026). Y toda la renta fija que las familias compran directamente, contando bonos y obligaciones, pesa apenas un 1,0 % de su ahorro financiero.
¿Y el capital riesgo o private equity, del que tanto se habla? La verdad es que no hay una cifra oficial y fiable de cuánto tienen los particulares. Lo que sí ha cambiado es la puerta de entrada: desde el 10 de enero de 2024 rige el nuevo reglamento europeo de los fondos ELTIF, que quitó el mínimo de 10.000 € para minoristas. Sigue siendo residual en las carteras: no ponemos un número que no podemos comprobar.
Qué significa para ti: las Letras son una opción con la garantía del Estado para dinero con plazo, pero no son la única. Antes de comprarlas, compara su rentabilidad con la de un depósito o una cuenta remunerada al mismo plazo, y recuerda que no tienen retención: los intereses se declaran en la renta.
¿Sabías que el fondo más grande de España es un monetario?
Los fondos con más patrimonio no son de bolsa. El primero, CaixaBank Monetario Rendimiento, gestionaba 18.908 millones a finales de agosto de 2026 (datos de Morningstar recopilados por Rankia). De los diez más grandes, nueve son monetarios, de renta fija o mixtos. Solo uno es de bolsa.
Lo confirma Inverco por categorías: los fondos de renta fija suman 184.821 millones, el 38,7 % de todo el patrimonio de los fondos españoles (478.086 millones a septiembre de 2026). La renta variable internacional, 81.432 millones, aunque es la que más crece este año: un 22,3 %.
¿Y con quién invierten? Con su banco. CaixaBank AM (22,97 %), Santander AM (14,51 %) y BBVA AM (12,99 %) gestionan entre las tres la mitad del dinero en fondos españoles, según Inverco a marzo de 2026. Pero hay una grieta: los fondos y ETF de gestoras extranjeras suman ya 418.000 millones, el 45,4 % de todo lo invertido en instituciones de inversión colectiva en España, empujados por los indexados y los ETF.
Qué significa para ti: que el fondo que te ofrece tu banco no es la única opción, y a menudo no es la más barata. Igual que se cambia de cuenta, se cambia de fondo. Y si vas por libre, un bróker te da acceso a fondos y ETF de cualquier gestora. Lo explicamos en por qué los españoles tienen cada vez más bancos.
Trade Republic encabeza nuestro ranking de brókers: permite planes de inversión periódicos en ETF y te resuelve la fiscalidad española. El contra: no es el más barato de nuestra cesta tipo de operaciones.
Entonces, ¿dónde invierte el español medio?
En su casa, en su cuenta y en el fondo de su banco. Por ese orden.
→ Vivienda: casi el 70 % de la riqueza.
→ Depósitos y efectivo: casi un tercio del ahorro financiero, 1,17 billones.
→ Fondos: máximo histórico, 17,5 %, y lo que más dinero nuevo capta.
→ Bolsa directa: un 6,6 %, y vendiendo en neto.
→ Letras y renta fija: un boom en 2023 que se queda en el 1 %.
Mucho ladrillo. Mucho depósito. Poca bolsa.
Con la inflación al 4,9 %, esa mezcla tiene un coste: el dinero quieto pierde poder de compra todos los meses. No hace falta darle la vuelta a todo. Basta con que el colchón cobre intereses y que el dinero que no vas a tocar en años esté invertido, con cabeza y con comisiones bajas.
Compara todas las opciones en el comparador de cuentas remuneradas y el comparador de brókers.
De dónde salen los datos
→ Riqueza y vivienda: Banco de España, Cuentas Distributivas de la Riqueza de los Hogares (estadística experimental), datos del segundo trimestre de 2025, publicados el 29 de enero de 2026.
→ Activos financieros de los hogares: Banco de España, Cuentas Financieras de la Economía Española, segundo trimestre de 2026 (8 de octubre de 2026), en el desglose de Inverco "Ahorro financiero de las familias españolas, 2º trimestre 2026".
→ Fondos, categorías y cuentas de partícipes: Inverco, informe de fondos de inversión de septiembre de 2026. Cuota de gestoras: Inverco, marzo de 2026.
→ Fondos más grandes: Morningstar a 31 de agosto de 2026, recopilado por Rankia.
→ Acciones con más inversores: eToro, informe trimestral de acciones más populares, tercer trimestre de 2026 (vía Finect, 10 de octubre de 2026).
→ Accionistas del Santander: registro de accionistas de Banco Santander a 31 de marzo de 2026.
→ Inflación: INE, IPC de septiembre de 2026 (dato definitivo, 14 de octubre).
Las cifras del Banco de España se refieren a hogares e instituciones sin fines de lucro al servicio de los hogares, y se revisan cada trimestre.
Preguntas frecuentes
¿Dónde tienen su dinero los españoles?
¿Cuánto dinero tienen los españoles en depósitos?
¿Cuál es la riqueza financiera de las familias españolas?
¿Invierten mucho los españoles en bolsa?
¿Qué acciones compran más los españoles?
¿Qué gestoras de fondos tienen más dinero en España?
¿Es malo tener el dinero en depósitos?
Sigue explorando
- Inflación al 4,9 %: qué pierdes con el dinero parado
- Por qué los españoles tienen cada vez más bancos
- Neobancos: 10 millones de usuarios, pero solo el 0,4 % del ahorro
- Mejores cuentas remuneradas
- Mejores brókers para invertir
- Calculadora de interés compuesto
Este artículo es información, no asesoramiento financiero. Los datos estadísticos se revisan periódicamente y las TAE pueden cambiar en cualquier momento; comprueba las condiciones en la web de cada entidad antes de contratar. Invertir conlleva riesgo de pérdida del capital y las rentabilidades pasadas no garantizan rentabilidades futuras.
Etiquetas
Sigue explorando
¿Te gustó este artículo?
Suscríbete a nuestro newsletter para más contenido como este
Suscribirme gratis